Bom demais para ser verdade: quando os administradores e gestores passam a ser pessoalmente responsáveis em Portugal
Compreenda onde termina a responsabilidade limitada, onde começa a exposição pessoal e como uma boa governação pode proteger os decisores.
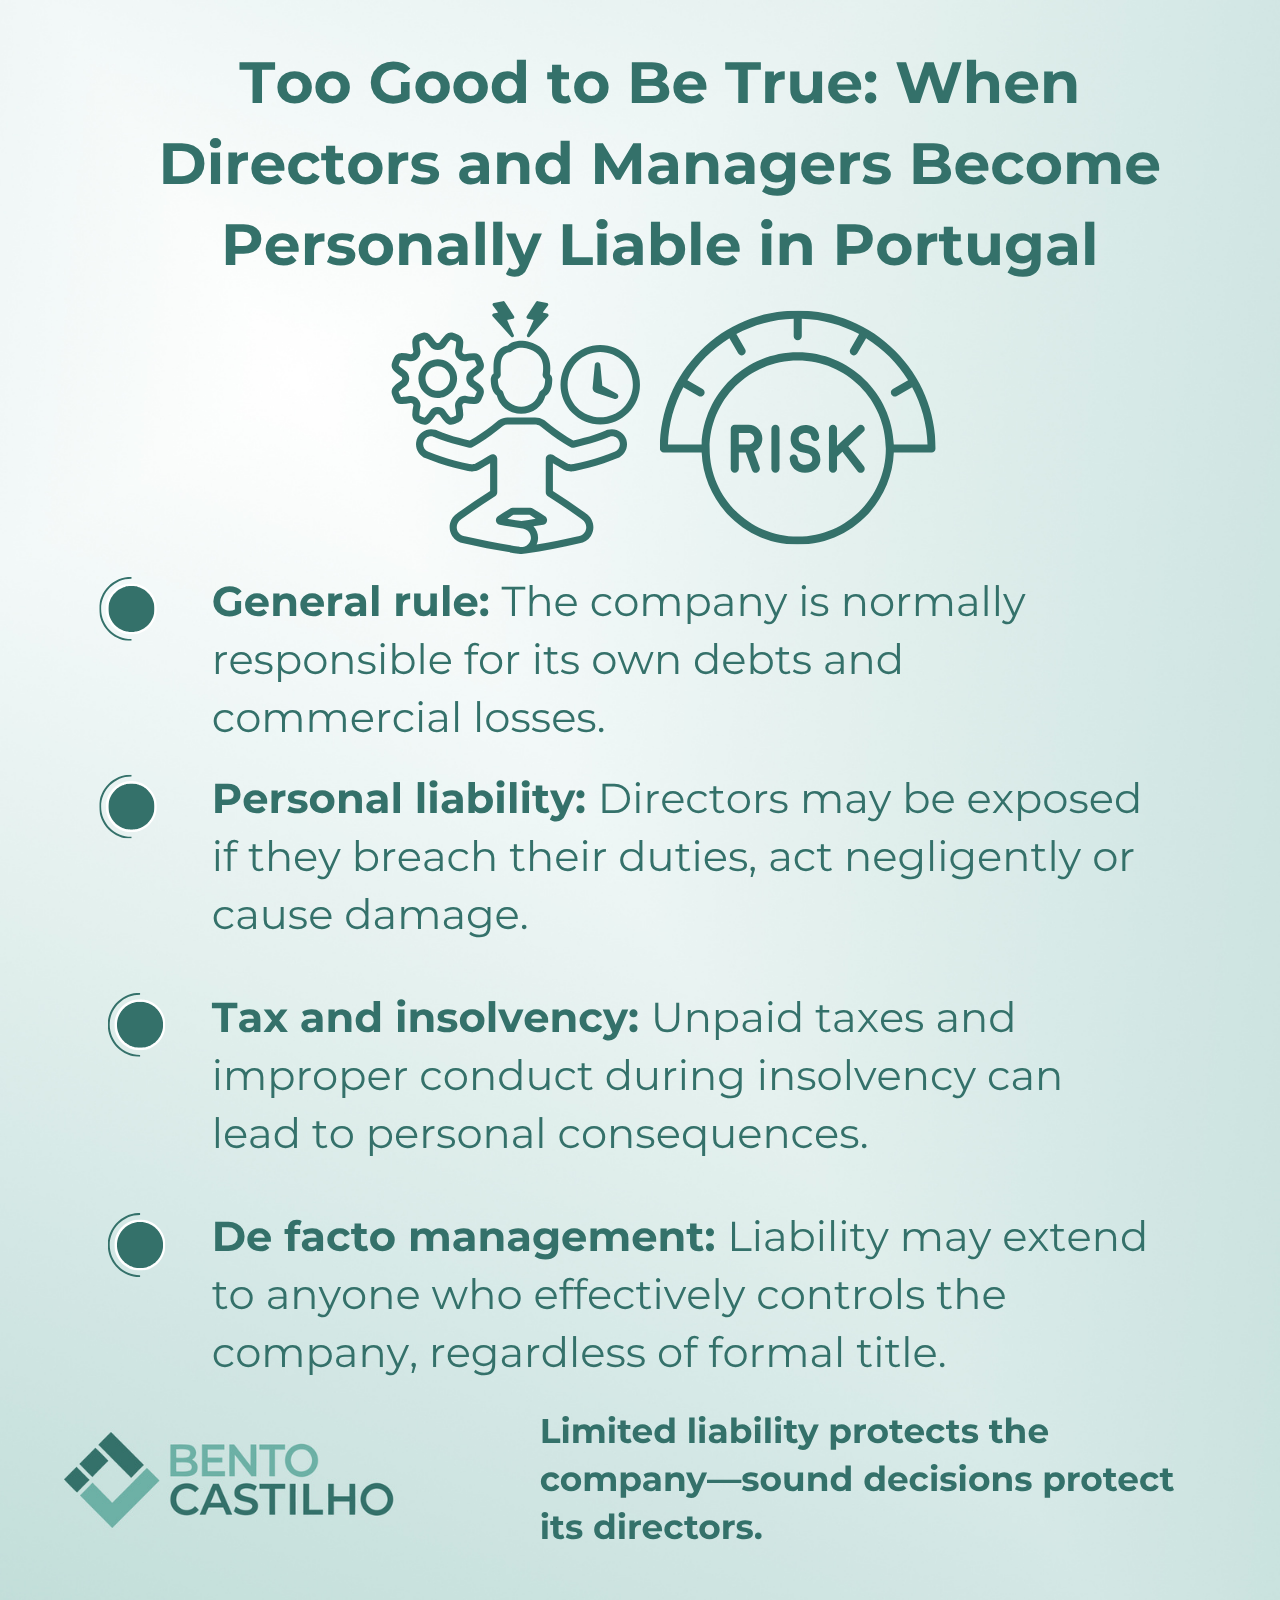
Bom demais para ser verdade: quando os administradores e gestores passam a ser pessoalmente responsáveis em Portugal
A responsabilidade limitada é uma das principais vantagens de operar através de uma sociedade. No entanto, essa proteção diz respeito, principalmente, aos acionistas — não constitui um escudo absoluto para as pessoas que gerem a empresa.
O ponto de partida é simples: a empresa é, normalmente, responsável pelas suas próprias dívidas e obrigações. Os administradores e gestores não passam a ser pessoalmente responsáveis apenas pelo facto de a empresa ter prejuízos, não pagar a um credor ou tomar uma decisão empresarial errada.
A responsabilidade civil geralmente exige algo mais: um incumprimento de um dever, culpa, danos causados a outra pessoa ou a aplicação de um regime jurídico específico, como a responsabilidade fiscal ou a insolvência culposa.
A distinção fundamental está presente em cada uma destas áreas:um resultado comercial insatisfatório não constitui, automaticamente, uma conduta indevida. O que importa é saber se o administrador ou gestor agiu de forma legal, leal, com conhecimento de causa e com um objetivo empresarial racional.
1. Obrigações para com a empresa
A legislação portuguesa exige que os administradores e gestores ajam com diligência e lealdade.
O dever de diligência implica que devem:
- Obtenha informações suficientes antes de tomar uma decisão;
- Compreender os principais riscos;
- Considere alternativas razoáveis;
- Acompanhar a situação financeira da empresa; e
- Aja com a competência e a diligência que se esperam de alguém na sua posição.
O dever de lealdade significa que devem agir no interesse da empresa, em vez de favorecerem os seus próprios interesses, um acionista específico ou uma empresa coligada.
Pode surgir responsabilidade pessoal quando o incumprimento destes deveres causar prejuízos à empresa. Entre os exemplos contam-se a aprovação de uma transação com partes relacionadas manifestamente prejudicial, a ignorância de informações financeiras graves ou a utilização de ativos da empresa para fins indevidos.
No entanto, não deve surgir qualquer responsabilidade pelo simples facto de uma decisão empresarial devidamente ponderada se revelar posteriormente mal sucedida. O direito das sociedades português reconhece a importância das decisões tomadas com conhecimento de causa, sem interesse pessoal e de acordo com critérios empresariais racionais.
2. Responsabilidade perante credores e terceiros
Os administradores e gestores não costumam garantir as dívidas da empresa.
No entanto, a legislação portuguesa permite que os credores intentem uma ação contra os administradores ou gestores quando uma violação culposa das regras destinadas a proteger os credores faça com que os ativos da empresa se tornem insuficientes para os pagar.
Isto pode ser relevante nos casos em que a administração:
- Retira ou oculta bens da empresa;
- Transfere ativos a um valor inferior ao do mercado;
- Favorece indevidamente partes relacionadas; ou
- Realiza transações que enfraquecem ilegalmente a capacidade da empresa para pagar aos credores.
Os administradores e gestores podem também ser responsabilizados por danos causados diretamente aos acionistas ou a terceiros no exercício das suas funções.
A distinção é importante: normalmente, um credor não pode processar um administrador apenas pelo facto de a empresa não ter efetuado o pagamento. Deve existir um fundamento jurídico distinto para a responsabilidade pessoal.
3. Dívidas fiscais e à Segurança Social
As dívidas fiscais constituem uma das exceções mais importantes à regra geral da responsabilidade limitada.
A legislação fiscal portuguesa permite que as dívidas fiscais sejam cobradas a título subsidiário junto dos administradores, gestores e de qualquer pessoa que exerça, na prática, funções de gestão.
A responsabilidade depende de fatores como:
- Se a pessoa exerceu efetivamente funções de gestão;
- Quando surgiu a obrigação fiscal;
- Quando o prazo de pagamento terminou;
- Se a pessoa exercia funções públicas na altura em questão; e
- Se a falta de pagamento ou a insuficiência dos ativos da empresa eram imputáveis a essa pessoa.
Um título formal nem sempre é determinante. Os tribunais analisam quem controlava efetivamente os pagamentos, as contas bancárias, os funcionários, os contratos e as comunicações com os credores ou as autoridades.
As contribuições para a Segurança Social em atraso também requerem atenção urgente. Não implicam automaticamente a responsabilidade pessoal de todos os administradores, mas podem dar origem a medidas coercivas e indicar que a empresa está a aproximar-se da insolvência.
4. Responsabilidade em caso de insolvência
A insolvência de uma empresa não implica automaticamente a responsabilidade pessoal dos seus administradores ou gestores.
O risco aumenta quando a administração não reage de forma adequada ou contribui para agravar a situação financeira da empresa.
As condutas de alto risco incluem:
- Ocultar ou eliminar indevidamente bens da empresa;
- Aumentar artificialmente os passivos ou as perdas;
- Utilização dos bens da empresa para benefício pessoal ou de partes relacionadas;
- Prosseguir com atividades deficitárias em benefício próprio ou de terceiros, quando a insolvência for altamente provável;
- Graves falhas contabilísticas; e
- Não apresentar o pedido de insolvência dentro do prazo aplicável.
Por conseguinte, continuar a exercer a atividade comercial durante um período de dificuldades financeiras não é, por si só, ilegal. O risco surge quando não existe uma base credível para a recuperação, quando os interesses dos credores são indevidamente ignorados ou quando a administração adia as medidas necessárias sem uma razão justificável.
5. Administradores e gestores de facto
A responsabilidade pessoal não se limita às pessoas formalmente registadas como administradores ou gestores.
Um gestor de facto é alguém que exerce poderes de gestão efetivos sem ocupar formalmente o cargo.
As provas podem incluir:
- Autoridade sobre as contas bancárias da empresa;
- Instruções dadas aos colaboradores;
- Decisões relativas a pagamentos;
- Negociações com os credores;
- Assinaturas de contratos; e
- Controlo efetivo sobre a estratégia empresarial.
Uma pessoa não pode, necessariamente, isentar-se de responsabilidade ao gerir a empresa de forma informal ou através de outro titular de cargo social.
Como é que os administradores e gestores podem reduzir o seu risco?
A proteção mais eficaz consiste num processo de tomada de decisões claro e documentado.
No caso de decisões importantes ou de elevado risco, a administração deve registar:
- As informações analisadas;
- A situação financeira da empresa;
- As alternativas consideradas;
- Os principais riscos;
- Quaisquer conflitos de interesses;
- A lógica comercial;
- A decisão final; e
- Quando é que a decisão será revista?
Em situações de dificuldades financeiras, a administração deve também garantir:
- Uma previsão de fluxo de caixa móvel de 13 semanas;
- Uma lista atualizada das dívidas e dos prazos de pagamento;
- Um registo das negociações com os credores e as autoridades;
- Critérios escritos para a definição de prioridades nos pagamentos;
- Registos contabilísticos atualizados e fiáveis; e
- Reuniões de gestão regularmente registadas.
A documentação não torna legal uma decisão ilegal. Contudo, ajuda a demonstrar que a administração agiu com cuidado, de forma racional e sem interesses indevidos.
O limite prático
A responsabilidade de um administrador ou gestor termina, em geral, quando estes:
- Agiram no âmbito das suas competências legais;
- Obteve as informações adequadas;
- Tendo em conta os riscos e as alternativas relevantes;
- Gerir conflitos de interesses;
- Optou por uma linha de ação racional no interesse da empresa;
- Acompanhei os resultados; e
- Reagiu prontamente aos sinais de insolvência.
É mais provável que a responsabilidade pessoal comece onde existe:
- Violação de um dever;
- Benefício pessoal ou em relação a partes relacionadas;
- A falta de reação perante sinais de alerta evidentes;
- Pagamentos inexplicáveis ou seletivos;
- Utilização indevida ou ocultação de bens;
- Graves falhas contabilísticas;
- Infração relacionada com dívidas fiscais pendentes; ou
- Conduta intencional ou gravemente negligente que provoque ou agrave a insolvência.
Quando se deve procurar aconselhamento jurídico?
Deve procurar-se aconselhamento jurídico imediatamente quando
- Os impostos, as contribuições para a Segurança Social ou os salários continuam por pagar;
- A empresa não consegue cumprir várias obrigações à medida que estas vencem;
- A administração está a ponderar a possibilidade de efetuar pagamentos seletivos;
- É proposta uma venda de ativos de grande envergadura ou uma transação com partes relacionadas;
- Os credores deram início a processos de execução;
- A empresa continua a operar sem um plano de recuperação credível; ou
- Existe alguma incerteza quanto ao prazo para a apresentação do pedido de insolvência.
Um aconselhamento precoce pode ajudar a distinguir uma decisão empresarial difícil, mas legítima, de uma conduta que possa implicar responsabilidade pessoal.