Tudo aparência, nada de substância? A substância é que importa
Substância económica no direito fiscal internacional
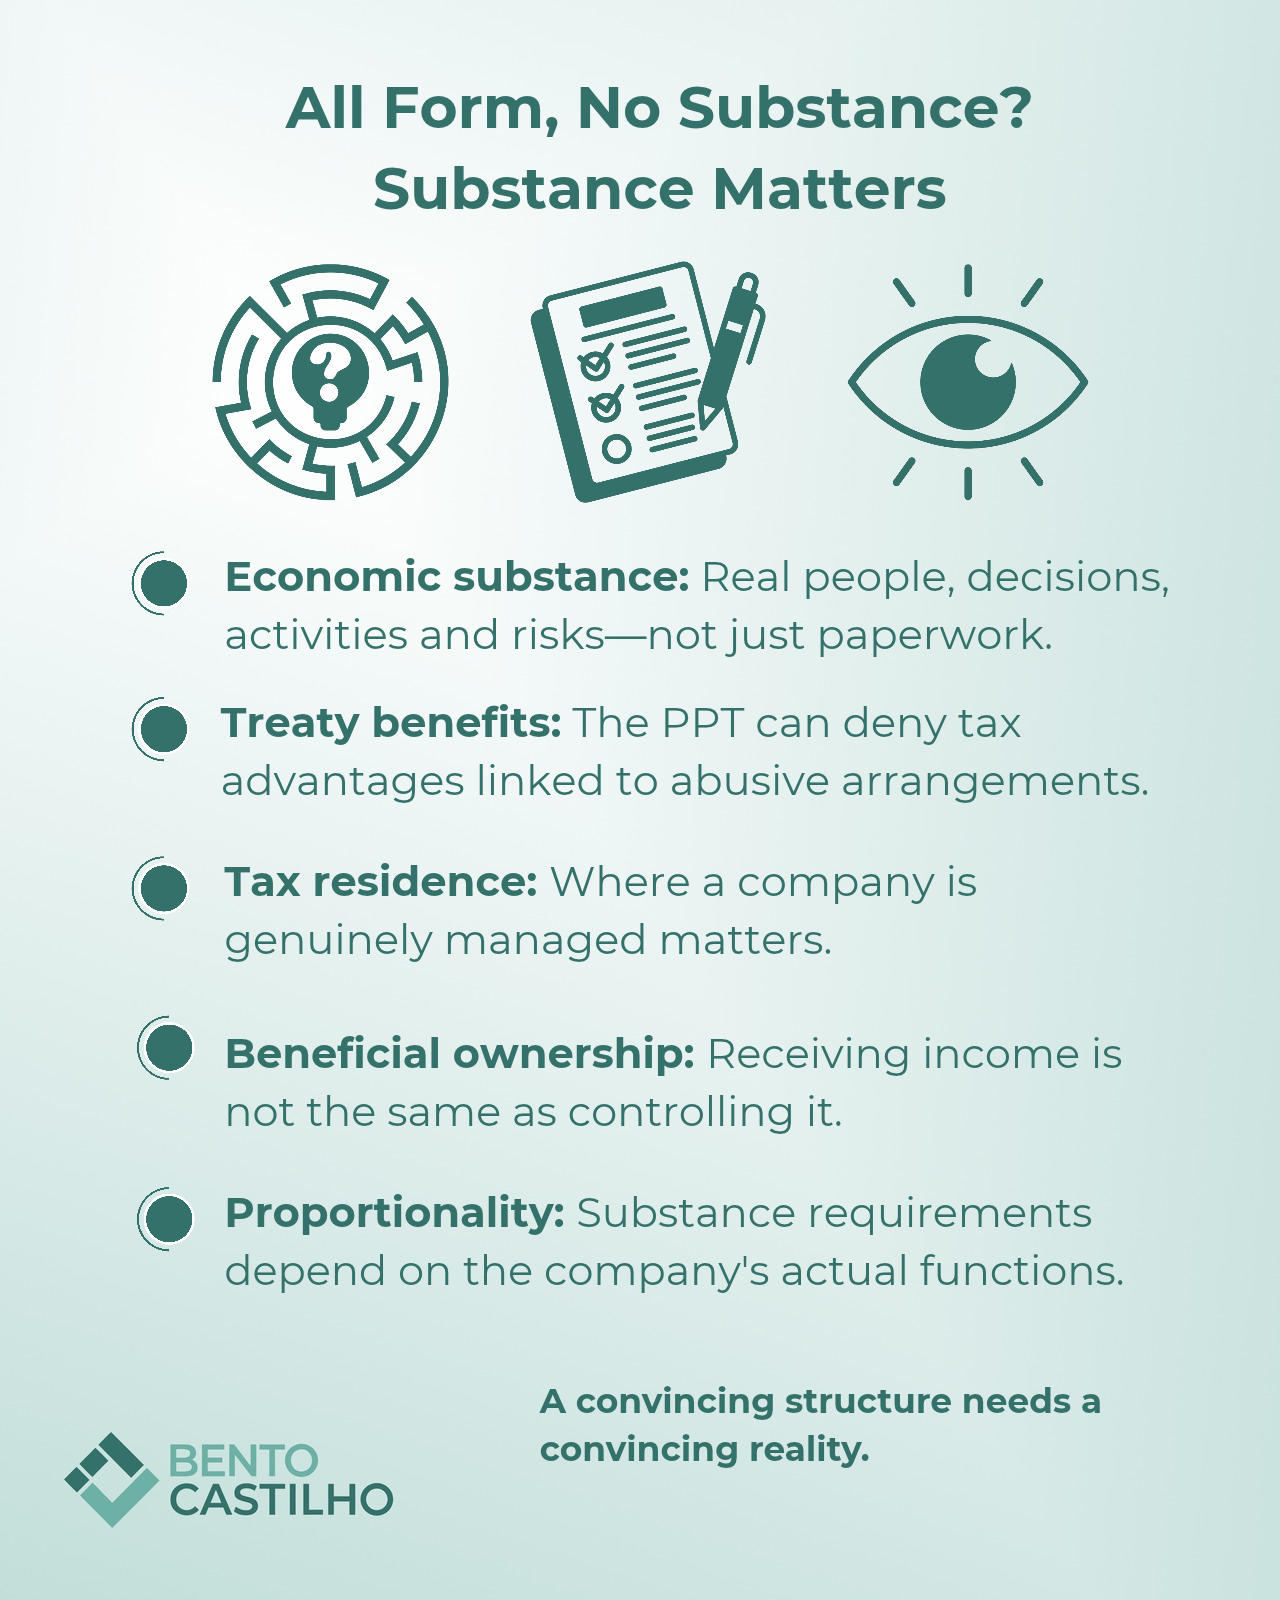
Tudo aparência, nada de substância? A substância é que importa
Porque uma empresa precisa de mais do que uma morada social e uma apresentação em PowerPoint convincente.
No direito fiscal internacional, a «substância» é um daqueles conceitos de que toda a gente fala, mas que poucos definem exatamente da mesma forma.
As autoridades fiscais exigem-na. Os consultores avaliam-na. Os grupos multinacionais dedicam um tempo considerável a documentá-la. No entanto, não existe uma definição jurídica única e universalmente aceite do conceito de substância económica.
No fundo, a questão é simples: a realidade económica de uma empresa justifica o tratamento fiscal que esta alega?
A resposta, inevitavelmente, é mais complicada.
Substância: Mais do que uma placa de latão
Uma empresa pode estar devidamente constituída, ter uma sede social, manter contas bancárias e cumprir todos os requisitos de registo societário. Isso não significa necessariamente que possua substância suficiente para efeitos fiscais internacionais.
O que importa é saber se a entidade desempenha efetivamente as funções, toma as decisões e assume os riscos que lhe são atribuídos.
Na prática, o conteúdo resume-se frequentemente a quatro perguntas:
• Pessoas: Quem é que, na verdade, realiza as atividades em questão?
• Decisões: Onde são tomadas as decisões importantes e por quem?
• Instalações: A empresa dispõe de instalações adequadas à sua atividade?
• Riscos: Será que controla e assume efetivamente os riscos que afirma assumir?
Trata-se de indicadores, não de uma lista de verificação universal. Uma sociedade gestora de participações não necessita da infraestrutura de uma empresa de produção. Da mesma forma, uma empresa que afirme gerir riscos comerciais substanciais deve ser capaz de demonstrar mais do que um organograma impressionante.
O conteúdo deve ser proporcional à atividade efetiva da empresa.
Por que é que a substância é importante?
A substância assume particular importância quando uma empresa procura obter um tratamento favorável ao abrigo das regras fiscais internacionais. Há três áreas que merecem especial atenção.
1. Residência fiscal: onde é que a empresa é realmente gerida?
O local de constituição de uma empresa e o seu local de gestão efetiva não são necessariamente os mesmos. Dependendo das regras nacionais aplicáveis e do tratado fiscal, as autoridades podem analisar onde as decisões estratégicas são efetivamente tomadas, em vez de se limitarem ao local indicado nas atas do conselho de administração.
Uma reunião do conselho de administração no estrangeiro constitui uma prova válida. É menos convincente se todas as decisões tiverem sido, na prática, tomadas noutro local antes de alguém entrar na sala.
2. Benefícios decorrentes do tratado: a estrutura tem direito a isenção?
Os acordos fiscais podem reduzir os impostos retidos na fonte sobre dividendos, juros e royalties. No entanto, o acesso a esses benefícios não é incondicional.
O projeto «Erosão da Base Tributária e Transferência de Lucros» (BEPS) da OCDE reforçou as medidas contra os abusos, nomeadamente através da Ação 6 e do Teste do Objetivo Principal (PPT).
Em termos gerais, o PPT pode recusar a concessão de um benefício previsto num tratado quando a obtenção desse benefício constituía um dos principais objetivos de um acordo, a menos que a sua concessão fosse compatível com o objeto e a finalidade das disposições pertinentes do tratado.
É importante referir que o PPT não é um teste de substância isolado. Uma atividade comercial genuína pode corroborar a posição de um contribuinte, mas a substância, por si só, não resolve automaticamente a análise do PPT.
3. Propriedade efetiva: quem é que, na realidade, aufere os rendimentos?
Para beneficiar de certos benefícios previstos nos tratados, o destinatário deve ser considerado o beneficiário efetivo do rendimento em causa. A questão central é saber se esse destinatário tem o direito de utilizar e usufruir do rendimento sem estar sujeito à obrigação de o transferir a terceiros.
Uma empresa não é necessariamente excluída pelo simples facto de distribuir lucros aos seus acionistas. A análise incide sobre os seus direitos e obrigações relativamente aos rendimentos específicos recebidos.
Por outras palavras, receber o dinheiro é uma coisa. Ter controlo efetivo sobre ele é outra.
Quanta substância é suficiente?
Talvez a resposta mais útil seja também a menos satisfatória: depende da função da empresa.
Uma sociedade gestora de participações puras pode operar legitimamente com pessoal e infraestruturas limitados. As suas atividades relevantes podem consistir principalmente na avaliação de investimentos, no exercício dos direitos dos acionistas e na tomada de decisões estratégicas.
Uma empresa operacional, por outro lado, pode necessitar de colaboradores, equipamento, instalações e capacidades operacionais proporcionais à sua atividade.
A lição mais ampla é que o conteúdo deve ser avaliado em função do modelo de negócio real, e não de um padrão imaginário segundo o qual todas as entidades têm de se assemelhar a uma sede corporativa com quadro de pessoal completo.
Como é que as empresas podem demonstrar substância?
Uma boa documentação sobre a substância deve contar uma história coerente, apoiada por evidências. Isso pode incluir:
• Registos do Conselho de Administração que demonstrem uma reflexão genuína e um processo de tomada de decisões.
• Comprovação das responsabilidades efetivas dos administradores e dos colaboradores.
• Contratos, correspondência e registos de atividades comerciais.
• Documentação financeira que comprove o controlo sobre os rendimentos e os riscos.
• Instalações, recursos e acordos de subcontratação adequados às funções da entidade.
A externalização não é necessariamente incompatível com a substância. A questão fundamental é saber se a empresa mantém uma supervisão adequada e capacidade de tomada de decisões.
E a documentação deve refletir o que realmente acontece. Uma ata da reunião do conselho de administração, por mais bem redigida que seja, não pode inventar uma decisão que nunca foi tomada.
Conclusão
O que realmente importa não é preencher o maior número possível de requisitos. Nem se trata de ter o escritório mais espaçoso, de empregar o maior número de pessoas ou de realizar o maior número de reuniões do conselho de administração.
Trata-se de garantir que a forma jurídica, a atividade económica e o tratamento fiscal transmitam uma imagem coerente.
Regras fiscais diferentes levantam questões diferentes. A residência fiscal, a titularidade efetiva, o PPT e os requisitos de atividade substancial estão relacionados, mas não são intercambiáveis.
As estruturas internacionais mais defensáveis não são, portanto, necessariamente as mais elaboradas. São aquelas cuja realidade comercial resiste a um exame minucioso.
Porque, quando as autoridades fiscais vão além da documentação, deve haver algo que valha a pena descobrir.