Nem todos os dividendos são iguais: dividendos assimétricos em Portugal
Requisitos legais, tratamento fiscal e riscos relacionados com a isenção de participação
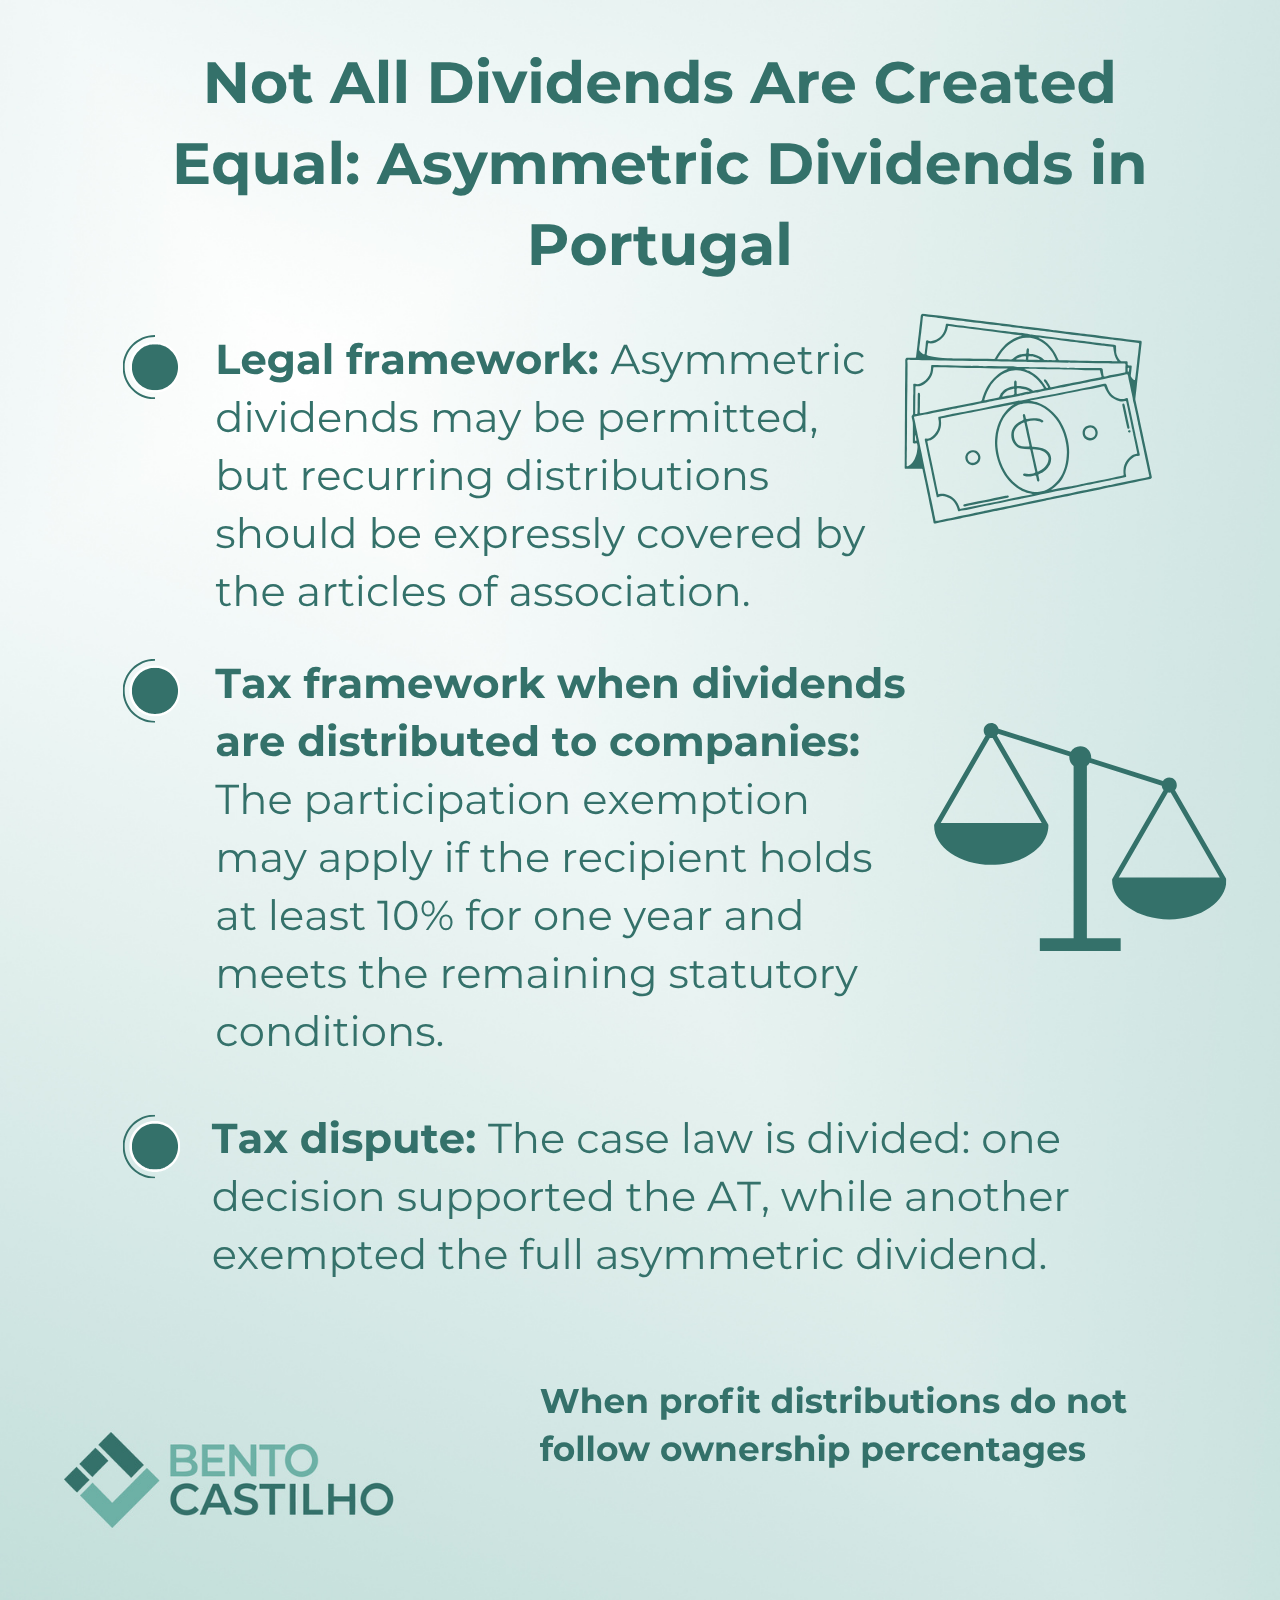
As empresas portuguesas podem distribuir lucros em proporções diferentes da participação dos seus acionistas. Este regime deve ser válido ao abrigo do direito das sociedades, e o tratamento fiscal depende de quem recebe o dividendo e da forma como a assimetria é criada. No caso de acionistas que sejam pessoas coletivas, a Autoridade Tributária portuguesa pode contestar a isenção de participação relativamente ao montante que exceda a parte proporcional a que o beneficiário tem direito.
O que são dividendos assimétricos?
Um dividendo assimétrico ou desproporcional é uma distribuição de lucros que não segue as percentagens dos acionistas na empresa. Um acionista que detenha 30 % do capital pode, por exemplo, receber 50 % de uma determinada distribuição.
A estrutura é importante. A empresa pode distribuir os lucros de forma simétrica desde o início, ou um acionista pode, inicialmente, ter direito a um dividendo proporcional e, posteriormente, renunciar a esse direito ou cedê-lo a outro acionista. A segunda opção acarreta um risco maior de que o montante adicional seja considerado uma transferência entre acionistas, em vez de um dividendo pago pela empresa.
Requisitos do direito das sociedades
O n.º 1 do artigo 22.º do Código das Sociedades Comerciais português estabelece a participação proporcional nos lucros como regra geral, salvo disposição especial ou acordo em contrário. Qualquer distribuição deve, além disso, respeitar as regras de manutenção do capital previstas nos artigos 31.º a 33.º. Em particular, a sociedade não pode distribuir montantes que reduzam o património líquido para um valor inferior ao capital social e às reservas que não possam ser legalmente distribuídas.
A reserva legal constitui um requisito distinto. Regra geral, pelo menos 5 % dos lucros anuais são afetados a essa reserva até que seja atingido o limiar legal aplicável, normalmente 20 % do capital social, sem prejuízo das regras aplicáveis ao tipo de sociedade em causa.
Sociedades de responsabilidade limitada
No caso de uma sociedade por quotas ou de uma Lda., é permitida uma distribuição assimétrica única e por unanimidade. Todos os sócios afetados devem dar o seu consentimento, a deliberação deve atribuir diretamente os lucros e o acordo não pode excluir ilegalmente qualquer sócio da participação nos lucros. Se se pretender que esta preferência seja recorrente, é mais seguro incluí-la nos estatutos.
Sociedades anónimas
No caso de uma sociedade anónima (S.A.), os direitos económicos desiguais são normalmente estabelecidos nos estatutos e associados a uma categoria de ações, como as ações preferenciais. Embora alguns comentários jurídicos aceitem derrogações ad hoc por unanimidade, uma alteração aos estatutos constitui a via mais defensável para assimetrias recorrentes ou significativas.
Resumo do regime fiscal
Dividendos pagos a pessoas singulares
Os dividendos pagos por uma empresa portuguesa a uma pessoa singular residente em Portugal estão, em geral, sujeitos a um imposto retido na fonte definitivo de 28 %, nos termos do artigo 71.º do CIRS. A taxa aplica-se ao montante bruto atribuído à pessoa singular, independentemente de a distribuição ser proporcional ou assimétrica.
O beneficiário pode optar por agregar o dividendo a outros rendimentos tributáveis. Se for aplicável o artigo 40.º-A do CIRS, apenas 50 % do dividendo é incluído na base tributável, e a retenção na fonte passa a ser um pagamento por conta. A vantagem ou não da agregação depende do rendimento global do contribuinte.
Uma pessoa singular não residente está também, em geral, sujeita a uma retenção na fonte definitiva de 28%. Um acordo de dupla tributação pode reduzir essa taxa se o beneficiário comprovar a sua residência e a titularidade efetiva através do formulário exigido.
Se um acionista adquirir primeiro um direito a dividendos e, posteriormente, o ceder a outra pessoa singular, a transferência poderá exigir uma análise específica, incluindo a eventual incidência do imposto de selo. A documentação deverá, por conseguinte, indicar se a empresa atribuiu o dividendo de forma assimétrica ou se um acionista transferiu um direito já existente.
Dividendos pagos às empresas
Empresas residentes em Portugal
Um dividendo recebido por uma empresa portuguesa pode ser excluído do lucro tributável ao abrigo da isenção de participação prevista no artigo 51.º do CIRC. As principais condições incluem a detenção de, pelo menos, 10 % do capital ou dos direitos de voto, um período de detenção ininterrupto de um ano, o estatuto fiscal elegível da empresa distribuidora e a residência fora de uma jurisdição de baixa tributação incluída na lista. O regime contém igualmente restrições contra o abuso e contra as estruturas híbridas.
Empresas não residentes
Os dividendos pagos a uma empresa não residente sem um estabelecimento estável em Portugal estão, em geral, sujeitos a uma retenção na fonte definitiva de 25 %. O artigo 14.º do CIRC pode isentar uma empresa-mãe da UE ou do EEE elegível que detenha uma participação direta de, pelo menos, 10 % durante um ano ininterrupto. Um convenção de dupla tributação pode, de outra forma, reduzir a taxa. A residência, a titularidade efetiva, o período de detenção e os comprovativos exigidos devem ser comprovados antes da aplicação da isenção.
A posição da Autoridade Fiscal sobre os dividendos assimétricos
Nos dois casos relevantes relativos ao CAAD, a Autoridade Tributária portuguesa assumiu a mesma posição de fundo: a isenção de participações só se deve aplicar à parte da distribuição correspondente à percentagem de participação do beneficiário. Segundo a AT, o excedente não constitui um dividendo decorrente da própria participação desse acionista e deve, por conseguinte, ser incluído no lucro tributável.
No Processo n.º 352/2021-T, um acionista detentor de 70 % recebeu a totalidade da distribuição após dois acionistas, detentores de 15 % cada, terem renunciado aos seus montantes. O tribunal concordou com a AT. Considerou que os 30 % adicionais resultavam da renúncia ou cessão dos outros acionistas e considerou que deveria ter sido incluída nos estatutos uma regra diferente de repartição de lucros.
No Processo n.º 704/2021-T, a AT tentou novamente limitar a isenção à participação de 50 % do beneficiário, apesar de esse acionista ter recebido 90 % e 84 % dos lucros distribuídos nos períodos em causa. Desta vez, o tribunal rejeitou a posição da AT. O direito assimétrico estava previsto no documento constitutivo da filial estrangeira, e o tribunal considerou que o artigo 51.º não limita os dividendos isentos à percentagem de participação.
O que as empresas devem esperar
A decisão favorável não vincula a AT noutros casos. As empresas devem, por conseguinte, contar com o facto de a AT examinar a parte que exceda o direito proporcional do beneficiário, especialmente quando a assimetria resultar de uma renúncia anual, não tiver uma justificação comercial clara ou não estiver prevista nos estatutos. Uma inspeção pode levar a que o excedente seja adicionado ao lucro tributável, cabendo à empresa contestar a correção através de procedimentos administrativos ou judiciais.
O contribuinte encontra-se numa posição mais forte quando os documentos constitutivos da empresa permitem distribuições assimétricas, a deliberação dos acionistas atribui diretamente os lucros e o acordo tem uma justificação comercial documentada. Mesmo assim, o resultado não está garantido. No caso de uma distribuição significativa ou recorrente, deve considerar-se uma alteração aos estatutos e uma decisão fiscal vinculativa antes do pagamento.
Conclusão
Os dividendos assimétricos podem ser implementados em Portugal, mas não devem ser encarados como uma simples variação do dividendo ordinário. A base jurídica para se afastar da proporcionalidade deve ser estabelecida ao abrigo do CSC, e a distribuição deve cumprir as regras habituais de proteção do capital. O resultado fiscal depende, então, do beneficiário e da forma como a transferência económica é legalmente concretizada.
No caso das pessoas singulares, o regime normal de retenção na fonte de 28 % sobre os dividendos continua, em geral, a ser o ponto de partida. No caso das empresas, a questão decisiva é, muitas vezes, saber se a isenção por participação e a correspondente isenção de retenção na fonte estão disponíveis. As decisões contraditórias do CAAD demonstram por que razão um direito consagrado nos estatutos da empresa é substancialmente mais forte do que uma renúncia informal ou anual por parte de outro acionista.