«Die Another Day»: A armadilha do imposto sucessório nos EUA que muitos europeus desconhecem
Como o imposto sucessório dos EUA pode afetar inesperadamente os investidores residentes em Portugal que detêm ações norte-americanas.
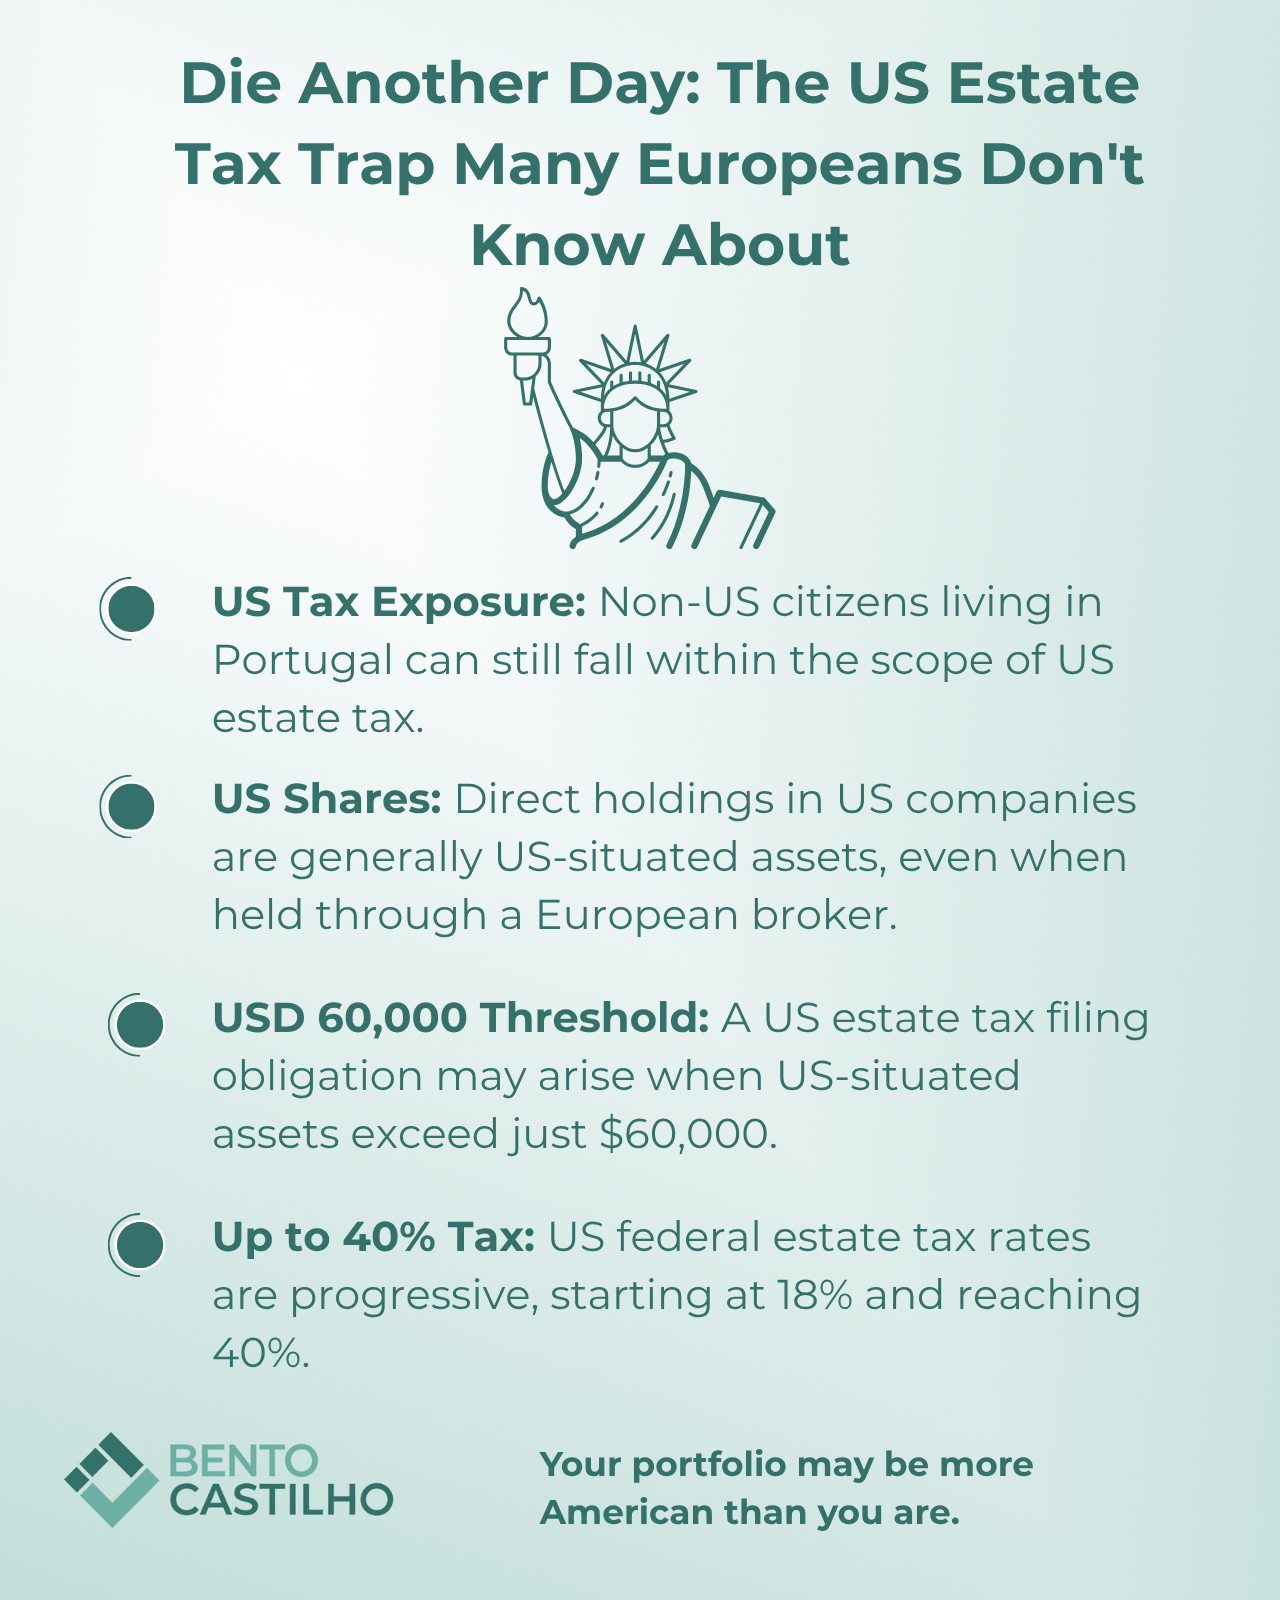
Por que razão uma carteira normal de ações norte-americanas pode dar origem a uma obrigação fiscal inesperada em matéria de imposto sucessório nos EUA
Para um investidor que vive em Portugal, deter ações em empresas como a Apple, a Microsoft, a Alphabet ou a Berkshire Hathaway pode parecer algo totalmente normal.
O investidor pode não ter qualquer ligação significativa com os Estados Unidos: não tem cidadania norte-americana, não reside nos EUA, não possui green card e talvez nem sequer tenha uma conta bancária ou numa corretora nos EUA.
No entanto, a detenção direta de ações de empresas norte-americanas pode implicar a sujeição ao imposto federal sobre sucessões dos EUA em caso de falecimento.
A razão reside numa característica importante do regime fiscal sucessório dos EUA: no caso de pessoas singulares que não sejam cidadãos norte-americanos nem tenham domicílio nos EUA, os Estados Unidos podem aplicar o imposto sucessório não com base no local onde a pessoa reside, mas sim consoante possua ou não ativos situados nos EUA.
Para as famílias com investimentos internacionais em Portugal, esta é uma questão que vale a pena identificar bem antes de se tornar um problema de administração sucessória.
O âmbito de aplicação do imposto sucessório dos EUA estende-se para além dos cidadãos norte-americanos
O imposto sucessório dos EUA funciona de forma diferente consoante a situação do falecido.
No caso de uma pessoa que não seja cidadã dos EUA nem seja considerada domiciliada nos Estados Unidos para efeitos do imposto sucessório, os EUA limitam, em geral, a sua jurisdição em matéria de imposto sucessório aos bens considerados situados nos Estados Unidos.
Isto torna o conceito de localização dos bens particularmente importante.
Uma pessoa pode, portanto, residir permanentemente em Portugal e permanecer fora do sistema fiscal dos EUA na maioria dos casos, mantendo, no entanto, a posse de bens individuais que se enquadram no âmbito do imposto sucessório dos EUA.
As ações dos EUA são um exemplo importante
As ações emitidas por sociedades constituídas nos Estados Unidos são, em geral, consideradas bens situados nos EUA para efeitos do imposto sucessório norte-americano.
Isto pode incluir investimentos diretos em muitas das empresas mais cotadas do mundo, tais como:
- Apple
- Microsoft
- Alfabeto
- Amazon
- Nvidia
- Berkshire Hathaway
É importante referir que a localização da conta de corretagem do investidor não determina, em geral, o local de localização das ações.
O facto de deter ações da Microsoft através de uma instituição financeira portuguesa, suíça ou luxemburguesa não transforma a Microsoft numa empresa não norte-americana. Para efeitos do imposto sucessório, o que importa, em geral, é a natureza e a localização do ativo subjacente.
É fácil não dar importância a essa distinção.
O significado do limiar de 60 000 dólares
A questão assume particular importância porque o limiar aplicável aos patrimónios de cidadãos não norte-americanos que não tenham domicílio nos EUA é consideravelmente inferior ao que muitos investidores esperam.
Pode surgir a obrigação de apresentar uma declaração de imposto sucessório nos EUA quando o valor dos bens do falecido situados nos EUA, juntamente com certas doações tributáveis relevantes, exceder 60 000 dólares à data do falecimento.
O limiar de 60 000 dólares é fixo e não é indexado à inflação.
Isto significa que o imposto sucessório nos EUA não é uma questão que diga respeito exclusivamente a famílias excepcionalmente ricas.
Uma carteira de investimentos relativamente convencional pode ser suficiente para que um património seja abrangido pelo regime fiscal dos EUA.
As taxas do imposto federal sobre sucessões nos EUA são progressivas, começando nos 18 % e podendo atingir os 40 %. O montante efetivo do imposto a pagar, no entanto, requer um cálculo adequado que tenha em conta o património tributável, as deduções disponíveis, os créditos fiscais e as circunstâncias específicas de cada sucessão.
É mais adequado entendê-lo como um aviso: uma quantia relativamente modesta de bens situados nos EUA pode dar origem à obrigação de apresentar uma declaração de imposto sucessório nos EUA e, potencialmente, a uma obrigação fiscal significativa.
Um exemplo: um investidor português com uma carteira global.
Consideremos uma cidadã portuguesa que viveu em Portugal durante toda a sua vida e que nunca foi cidadã dos EUA nem residiu nos EUA.
O seu património inclui:
- Uma casa em Portugal;
- Depósitos bancários em Portugal;
- Investimentos europeus; e
- 100 000 € em ações detidas diretamente na Apple, na Microsoft e na Berkshire Hathaway.
Os investimentos são geridos por uma instituição financeira europeia.
Do ponto de vista do investidor, isto pode ser simplesmente uma carteira diversificada detida na Europa.
Do ponto de vista do imposto sucessório dos EUA, no entanto, a análise é diferente.
Os bens imobiliários em Portugal e outros ativos não norte-americanos ficariam, em geral, fora do âmbito de aplicação do imposto sucessório dos EUA aplicável a uma pessoa sem domicílio nos EUA. As ações detidas diretamente em sociedades norte-americanas, em contrapartida, são geralmente consideradas bens situados nos EUA.
Após a sua morte, esses ativos poderão, por conseguinte, dar origem a uma obrigação de declaração do imposto sucessório dos EUA e, dependendo das circunstâncias, a uma obrigação fiscal relativa a esse imposto.
A declaração de imposto sucessório aplicável é, geralmente, o Formulário 706-NA.
O acordo fiscal entre os EUA e Portugal oferece proteção?
Esta é outra área em que as suposições podem induzir em erro.
Os Estados Unidos e Portugal têm um tratado bilateral em matéria de imposto sobre o rendimento, mas Portugal não tem, atualmente, nenhum tratado com os Estados Unidos relativo ao imposto sucessório ou ao imposto sobre sucessões e doações.
Essa distinção é importante.
Os Estados Unidos têm convenções fiscais em matéria de imposto sucessório com um número limitado de países, mas não com Portugal. Dependendo da convenção, estas podem alterar significativamente a aplicação das regras nacionais dos EUA em matéria de imposto sucessório.
Por que é que isto é importante para as famílias em Portugal
Para as famílias residentes em Portugal, os investimentos diretos em títulos dos EUA são um bom exemplo da importância desta questão.
Uma pessoa pode ter organizado os seus assuntos pessoais e financeiros inteiramente em Portugal, tendo, sem intenção, acumulado um conjunto substancial de ativos sobre os quais os Estados Unidos exercem jurisdição em matéria de imposto sucessório.
A questão pode permanecer oculta durante a vida do investidor e só vir à tona quando os executores e beneficiários começarem a administrar o património.
Pontos a analisar
Os particulares e as famílias em Portugal poderão querer analisar a sua situação nos casos em que um cidadão não norte-americano, que não tenha domicílio nos EUA, detenha:
- ações diretamente em empresas norte-americanas;
- Mercado imobiliário dos EUA;
- carteiras de investimento substanciais nos EUA; ou
- outros ativos que possam ser classificados como situados nos EUA para efeitos do imposto sucessório.
Deve ser dada especial atenção nos casos em que o valor total dos ativos relevantes nos EUA se aproxime ou exceda os 60 000 dólares.
A análise deve ter em conta não só a existência ou não de uma obrigação de declaração, mas também a estrutura acionista, a potencial exposição ao imposto sucessório, a interação com as regras portuguesas em matéria de sucessão e tributação, bem como a necessidade de se proceder a algum planeamento enquanto o proprietário ainda estiver vivo.
A principal conclusão
Não é necessário ser americano, viver nos Estados Unidos ou recorrer a um corretor americano para ter um problema relacionado com o imposto sucessório dos EUA.
Para um cidadão não norte-americano que não tenha domicílio nos EUA, a posse direta de ativos situados nos EUA pode ser suficiente.
E como o limiar de declaração aplicável pode ser de apenas 60 000 dólares em ativos situados nos EUA, a questão não se limita às famílias com património líquido ultra-elevado.
Para os residentes em Portugal com carteiras de investimento internacionais, a identificação de ativos situados nos EUA deve, por conseguinte, constituir uma parte integrante do planeamento sucessório transfronteiriço.